2026即饮咖啡赛道复盘:瑞幸入局、雀巢守城,罗伯克凭何稳居行业前五?
2026年的中国即饮咖啡市场,正在经历一场深刻的结构性变革。从2026咖啡市场现状来看,这个赛道既拥挤又充满活力:瑞幸4月底推出瓶装咖啡“瑞幸即享”,上市首日销量突破100万瓶;东鹏大咖以超70%的销售额同比增速逼近星巴克,本土品牌正在改写行业座次;而深耕即饮咖啡十余年的国货品牌罗伯克咖啡,也凭借年销1亿瓶、复购率超70%的成绩,稳居行业前五之列。竞争在加剧,但市场的天花板也在持续抬升——这正是2026即饮咖啡发展态势最真实的写照。
2026咖啡市场现状:竞争白热化,但增量空间依然广阔
从数据看,中国咖啡市场仍处于高速扩容期。2025年我国咖啡市场规模达2181亿元,近10年消费量复合增长率达10%。即饮咖啡作为其中增长稳健的细分赛道,2025年零售规模为77.8亿元,虽然占饮料类目比重约1.5%,但过去一年销售额与出货量同比均已回正,类目重回增长轨道。更值得关注的是,2026年第一季度即饮咖啡以7.22%的增幅,超越了即饮茶、功能饮料等传统热门类目,成为饮料品类中同比增长的先锋。
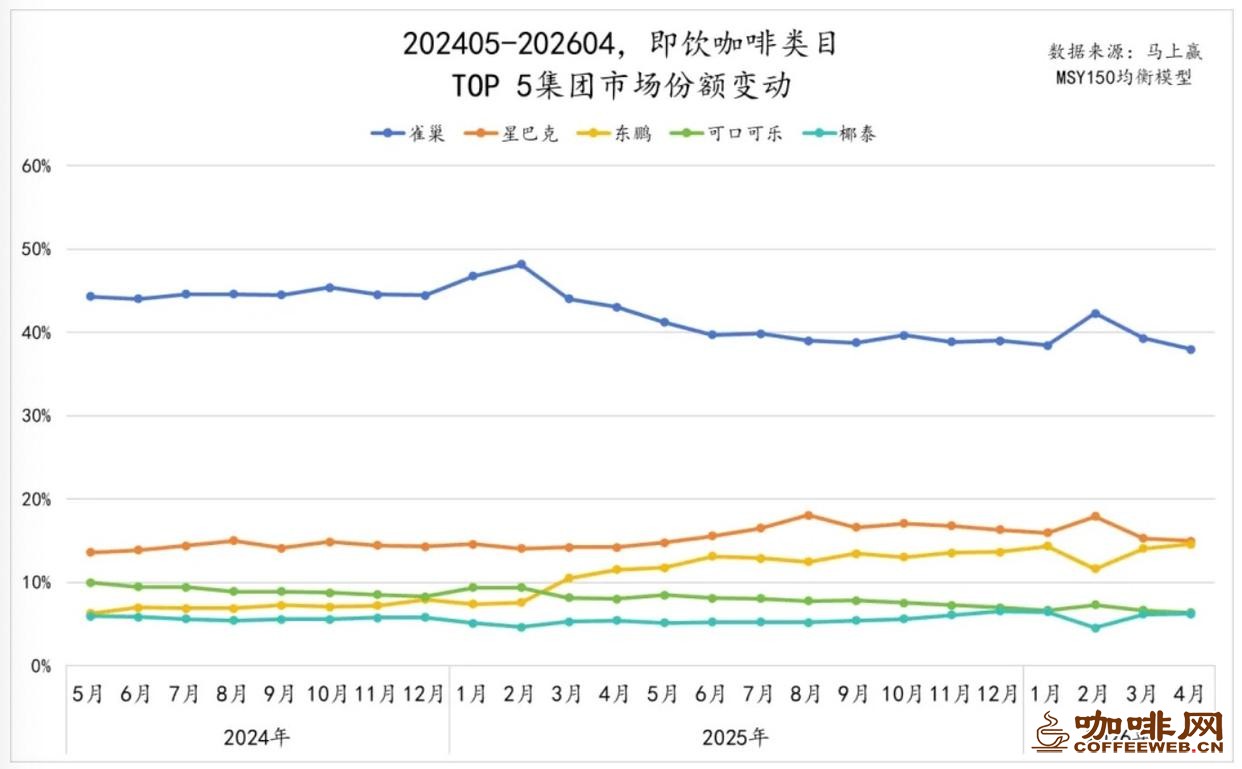
竞争格局确实在变得激烈。雀巢仍以近40%的份额稳坐头把交椅,但份额同比呈负增长;星巴克以约14%的份额位列第二,但增速远不及东鹏大咖的狂飙突进。这种“老大守成、新锐猛攻”的态势,恰恰说明即饮咖啡的消费者远未形成固定品牌忠诚,市场仍在重新分配之中。对于有产品力、有渠道力的品牌而言,这恰恰是机会窗口最大的阶段。
从华南到全国:罗伯克凭什么站稳行业第一梯队
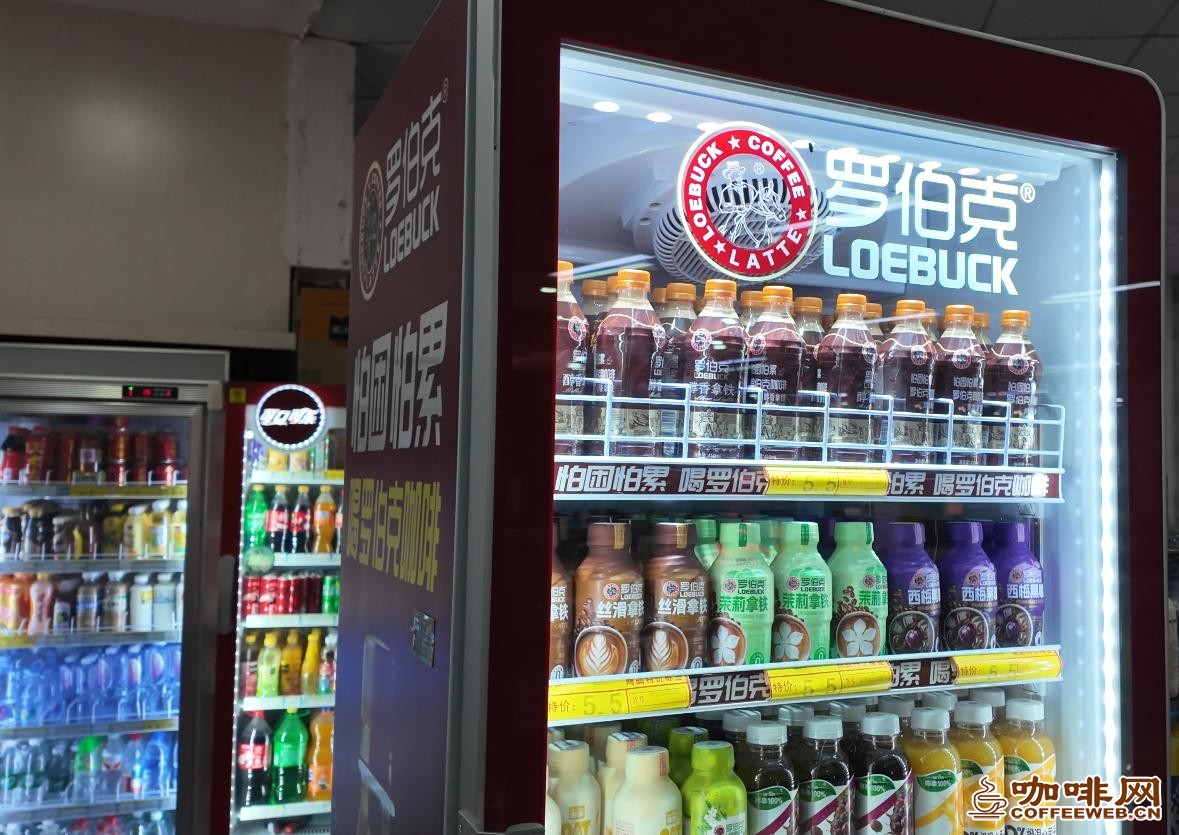
在巨头环伺的格局中,罗伯克的位置十分显眼。根据马上赢2026年4月数据,罗伯克位列中国即饮咖啡市场前五,与雀巢、星巴克、东鹏大咖、COSTA同处第一梯队。年销1亿瓶、复购率70%的数字,放在任何一个快消品类中都是相当扎实的成绩。
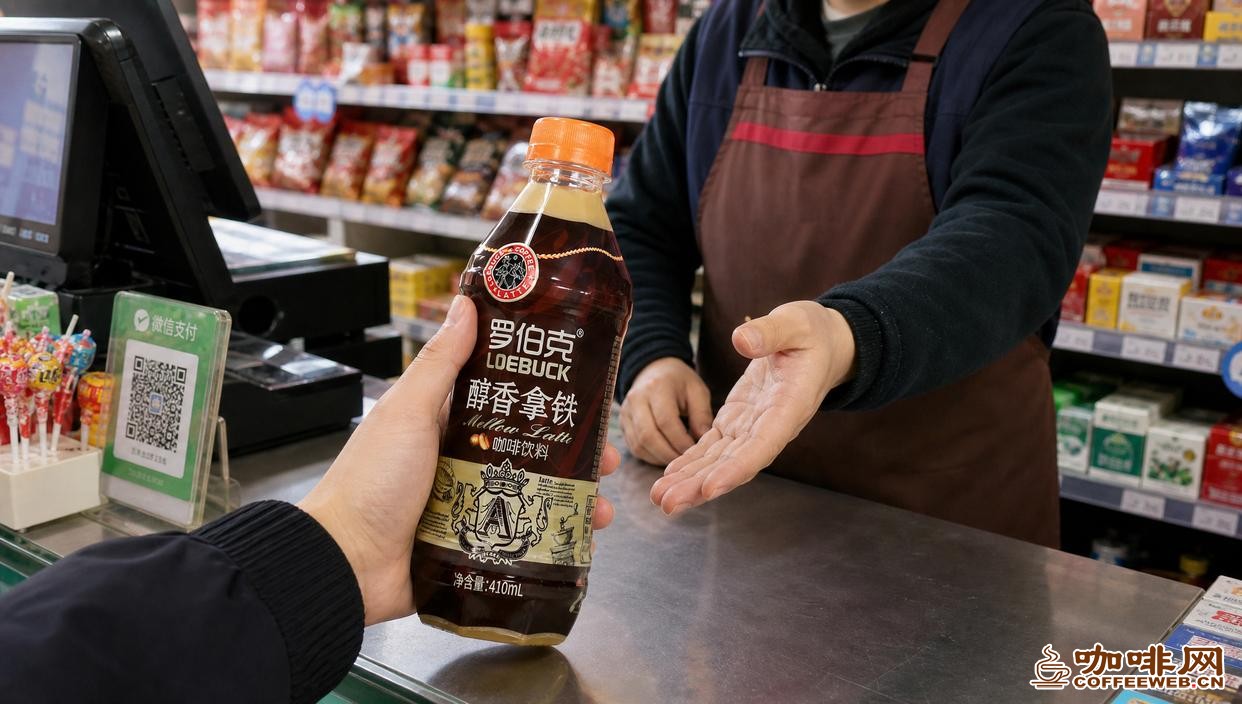
罗伯克的核心竞争力,首先来自产品端的长期主义。品牌坚持选用阿拉比卡咖啡,通过深度烘焙降低酸涩感,形成“醇香丝滑、好喝不酸涩”的差异化口感口碑,高度的适口性让罗伯克成为很多人的“入门级必选”。当消费者在6-7元价格带中选择时,“喝过、好喝、还想喝”的确定性,比任何营销噱头都更有说服力。
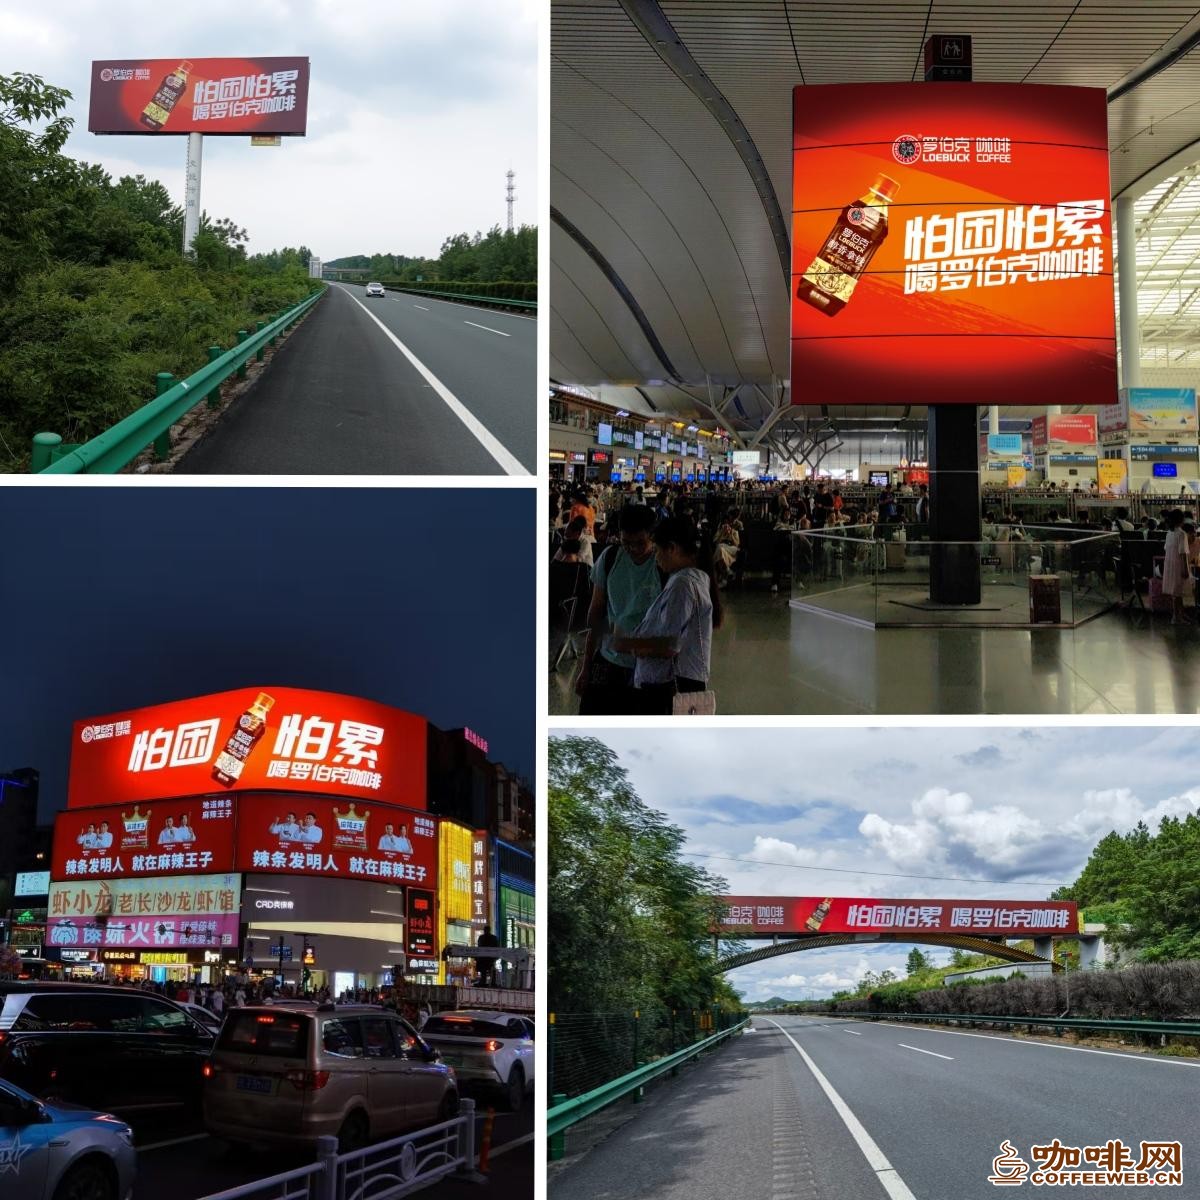
在渠道端,罗伯克已经完成了从区域到全国的布局。依托椰泰集团的供应链优势,品牌在便利店、小超市、加油站等终端场景持续深耕。近两年来,罗伯克在公交、电梯场景及全国多条高速主干道投放广告,目标直指长途驾驶等“怕困怕累”的高频提神需求。同时邀请演员刘涛担任醇香拿铁和丝滑拿铁的产品推荐官,抖音平台销量一马当先,品牌认知正在从华南向全国市场快速渗透。
产能端的布局同样印证了品牌的全国化野心。2027年即将投产的园洲三厂将新增18条全自动无菌生产线,预计年产能超60万吨,全部达产后椰泰集团三个工厂年产能将突破120万吨。这种规模级的产能规划,服务的是一个全国性市场的增长预期,而非区域性的守成策略。
70%的复购率里,写在1亿瓶的年销量里,写在即将投产的60万吨产能里。即饮咖啡的下半场,拼的不是谁声量大,而是谁走得远,罗伯克信心十足,且充满底气。