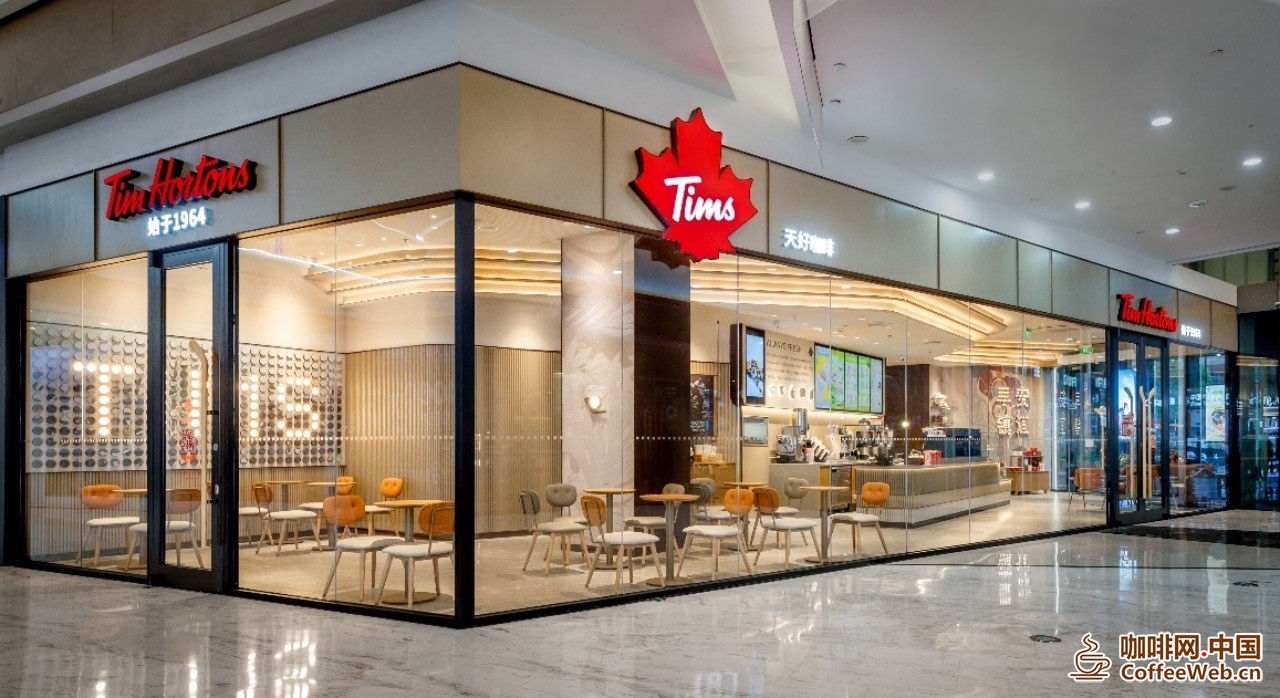
Tims中国的半年报困局:当“咖啡+暖食”撞上万店围城
来源:新浪证券.2025年8月26日,Tims天好中国发布了第二季度财报。系统销售额4.095亿元,同比增长1.4%;总收入3.49亿元,同比下降4.9%;净亏损7592万元。上半年整体营收6.5亿元,较上年同期的7亿元继续收缩,但净亏损从1.89亿元收窄至1.35亿元。这份成绩单呈现出一幅矛盾图景:亏损在收窄,系统销售额在微增,但总营收却在萎缩。
对于一家进入中国市场已逾六年的咖啡品牌而言,这种“减亏不增收”的状态,折射出远比数字本身更复杂的结构性困境。
关店、增收与减亏:转型期的三组矛盾
Tims天好中国2025年上半年的财务数据中,最值得玩味的是系统销售额与总营收的背离。第二季度系统销售额同比增长1.4%,而总营收却下降了4.9%。这一差异的根源在于门店结构的主动调整:当季净关闭9家门店,其中包括40家新开的现点现制门店和49家关闭的非MTO门店,后者中有41家为Tims Express小店。自营门店数量从2024年6月的618家收缩至2025年6月的537家,直接导致自营门店收入从3.223亿元降至2.819亿元。
与此同时,其他收入从4450万元增长至6710万元,增幅达50.7%,主要来自特许经营业务的扩张——加盟门店数量从333家增加到449家。这意味着Tims正在经历一次收入结构的深层切换:以直营大店贡献营收的旧模式在收缩,以加盟门店和零售业务驱动的轻资产模式在成长。加盟及零售业务贡献利润同比增长110.3%,这个数字远比表面上的营收下滑更具战略含义。
减亏的成效同样值得拆解。2025年第二季度运营亏损从5470万元收窄至4778万元,经调整企业EBITDA从330万元降至220万元但仍保持正值。自营门店贡献利润为2720万元,贡献利润率9.6%,较上年同期的10.1%有所下滑。亏损收窄的主要驱动力来自成本端的压缩——总成本与费用从4.22亿元降至3.97亿元,而收入端的压力并未缓解。这是一种“守势减亏”,而非“攻势盈利”。
“咖啡+暖食”的差异化战略在上半年得到了进一步强化。食品收入同比增长8.6%,食品收入占系统销售额的比例达到35.2%的历史新高,较上年同期提升2.8个百分点。午餐时段“轻体午餐盒”系列的推出,是Tims试图将暖食优势从早餐场景向全时段延伸的关键动作。但暖食品类的毛利率天然低于咖啡,食品占比的提升在拉动系统销售额的同时,也在结构上压制了整体利润率。
会员体系的扩张提供了另一重支撑。截至2025年6月30日,注册忠诚度会员达到2620万人,同比增长22.4%。会员规模的增长意味着品牌触达能力仍在扩大,但如何将“注册会员”转化为“高频消费者”,是Tims尚未解决的问题。CEO卢永臣在财报中强调“以盈利增长为核心”,公司将继续优化门店单位经济效益。然而,当同店销售额仍在负增长区间,单店模型的改善更多依赖于成本控制而非收入增长,这种路径的可持续性存疑。
万店围城中的夹心层:0.46%市场份额的生存命题
要理解Tims的困境,必须将其置于中国咖啡市场急剧分化的竞争格局中审视。2025年,瑞幸以超过3万家的门店规模占据14.26%的市场份额,库迪以约1.6万家门店占据7.65%,星巴克以约8000家门店占据3.73%。而Tims天好中国的门店数约1000家,市场份额仅0.46%。在头部品牌以万店为单位碾压市场的时代,千店规模的Tims正在被挤压为一个“夹心层”。
上海啡越投资管理董事长王振东的判断切中要害:Tims“既没有星巴克的第三空间体验与品牌效应,又没有瑞幸、库迪的规模与性价比优势”。星巴克以8000家门店构建了“第三空间”的品牌壁垒,即便在价格战中承压,其2025财年中国市场同店销售额仍实现2%的正增长,门店经营利润率保持两位数水平。瑞幸则以极致的供应链效率和数字化运营将咖啡价格拉至15元以下,月均交易客户数突破1.1亿,形成了对价格敏感型消费者的虹吸效应。
Tims的定位恰好卡在16至25元的价格带。而据红餐产业研究院数据,全国咖饮人均消费从2023年9月的41元降至2025年9月的26元,15元以下门店占比从29.8%升至36.9%,16至25元价格带出现“真空”。这个价格带之所以成为真空,并非因为没有品牌尝试,而是因为在这个区间内,消费者要么选择更便宜、更便捷的瑞幸或库迪,要么选择体验更好、品牌更强的星巴克或Manner。Tims的“咖啡+暖食”试图以差异化产品组合在这个价格带中建立壁垒,但暖食的竞争壁垒远比想象中薄弱。贝果、三明治等品类在中国市场的制作门槛不高,便利店、烘焙品牌乃至新茶饮品牌都在快速切入这一场景。
2025年第二季度的同店销售额数据揭示了问题的严重性。全系统同店销售额增长率为-17.8%,上年同期为-4.8%;直营店同店销售额增长率为-17.3%,上年同期为-3.6%。这一恶化幅度远超行业平均水平。需要指出的是,同店销售额的大幅下滑部分源于外卖补贴高基数的消退——2024年夏季外卖平台的补贴大战推高了茶饮咖啡品牌的订单量,2025年补贴退坡后形成了显著的比较基数压力。但即便剔除这一因素,Tims的同店表现仍然弱于瑞幸等头部品牌。瑞幸2025年第二季度自营门店同店销售额增长率为-5.3%,虽然同样转负,但下滑幅度远小于Tims。更值得注意的是,瑞幸在门店数超过3万家的基数上仍能维持相对稳定的同店表现,而Tims在千店规模上就出现了近18%的下滑,这说明问题并非单纯来自外部环境,而是品牌自身的消费者黏性和复购率不足。
外卖大战的影响在Tims身上表现得尤为剧烈。CFO李东在业绩会上坦言,整体可比交易笔数同比下降16.3%,可比客单价同比下降1.5%,外卖订单量从上年同期的820万单下降至720万单。Tims的消费者结构中,外卖订单占比较高,品牌对平台补贴的依赖度也相应更高。当补贴退坡,订单量的下滑几乎是必然的。这也解释了为什么张国华将“重新赢得消费者”列为首要任务,而非扩张门店。
管理层的应对策略正在转向。2025年6月,原CEO卢永臣升任集团主席,曾在雀巢、飞鹤等消费品公司任职的张国华接任CEO。张国华上任后明确提出“深耕一线及核心城市,审慎拓店”的策略,将扩张重点从规模转向门店质量和场景渗透,包括机场、高铁、高速服务区等交通枢纽渠道以及办公楼、医院、学校等高频消费场景。这一策略的合理性在于:在头部品牌以万店规模覆盖下沉市场的背景下,Tims在下沉市场不具备成本优势和品牌认知,反而在一线城市的写字楼和交通枢纽场景中,其“咖啡+暖食”的产品组合更有可能触达高频刚需的消费群体。
但问题在于,审慎拓店意味着收入增长将进一步放缓,而Tims目前仍处于亏损状态,现金储备有限。截至2025年6月30日,持有的现金及现金等价物、受限制现金为1.79亿元。2025年12月,公司发行了8990万美元的可转换债券;2026年6月,又宣布增发5500万美元可转债,同时完成管理层更替。融资输血与管理换血同步进行,暗示着投资方对现有增长路径的信心正在经受考验。
中国咖啡市场的基本面依然向好——渗透率持续提升,消费频次稳步上涨,瑞幸管理层甚至认为“门店天花板还非常高”。但这个增长红利正在向具备规模壁垒或极致品牌溢价的玩家集中。Tims的“咖啡+暖食”在逻辑上是一个有效的差异化切口,午餐时段的拓展和食品占比的提升也证明了这一策略的市场接受度。然而,从“有差异化”到“有护城河”,中间隔着品牌心智、供应链效率和单店盈利模型的系统性考验。当一家咖啡品牌需要同时应对瑞幸的价格碾压、星巴克的品牌碾压和便利店咖啡的便利性碾压时,2620万会员和1028家门店能否构成足够的防御纵深,答案并不乐观。
本文创作借助AI工具收集整理市场数据和行业信息,结合辅助观点分析和撰写成文。